Castigo global
La deuda pública mundial estrena septiembre con las rentabilidades en máximos desde la Gran Recesión
El temor a nuevas subidas de tipos por la inflación empuja el rendimiento de la deuda soberana estadounidense a máximos desde 2008
El bono japonés supera el 3% por primera vez desde 1996
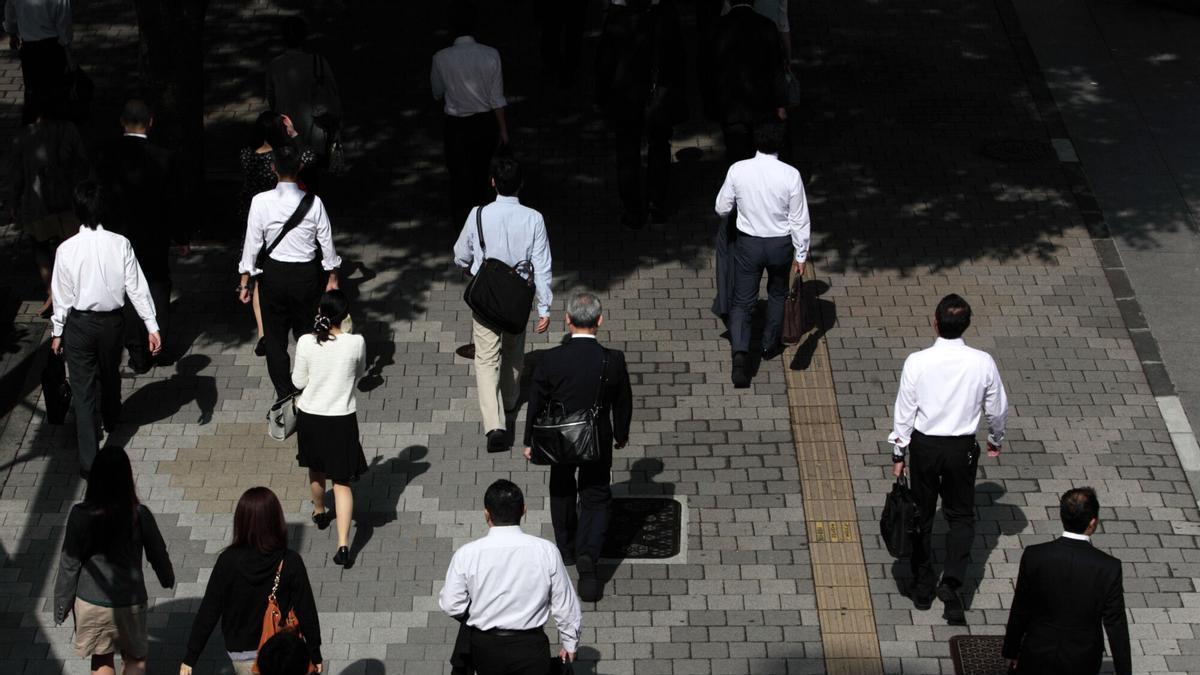
Los trabajadores se dirigen al trabajo por la mañana en Tokio, Japón, el martes 29 de mayo. / TOMOHIRO OHSUMI / Bloomberg
 Añádenos en Google
La ola de ventas de deuda pública a nivel mundial ha alcanzado su punto álgido este martes y septiembre comienza con los rendimientos en máximos desde la Gran Recesión. El detonante ha sido el temor a que la Reserva Federal (Fed) y el Banco Central Europeo (BCE) opten a subir los tipos de interés de forma inminente para contener la inflación.
La escalada bélica en Oriente Próximo ya ha pasado factura a los precios: los inversores han vuelto de las vacaciones con la inflación en la zona euro sobre el 3,3%, según el último dato de Eurostat publicado este martes. En Estados Unidos, la tasa ya alcanza el 3,4% y se distancia cada vez más del objetivo de la Fed.
En el mercado de bonos, el precio y la rentabilidad se mueven en direcciones opuestas. Cuando muchos inversores se desprenden de deuda pública, su precio cae. Para resultar atractiva a un nuevo comprador, su rentabilidad aumenta. Esto quiere decir que el inversor exige una compensación más elevada por asumir el riesgo.
La deuda japonesa vive su peor jornada desde 1996
Asia ha sido especialmente golpeada. Este martes, los operadores en el distrito financiero de Tokio se encontraron con una cifra alarmante: el bono japonés a 10 años ha superado la cota psicológica del 3% este martes —por primera vez desde 1996— a medida que las preocupaciones sobre el gasto de los gobiernos, y la senda de los tipos de interés vuelven al foco.
El terremoto de ventas en Japón ha cruzado rápidamente el Pacífico y ha contagiado a casi la totalidad de los mercados, impulsado al alza el rendimiento del bono español, alemán, británico, y sobre todo, el bono a 30 años de Estados Unidos. La última vez que el bono rozó el 3%, el país del sol naciente atravesaba el colapso de la burbuja inmobiliaria que se llegó a conocer como la Década Perdida.
La deuda estadounidense a 30 años atraviesa su peor mes desde 2006 tras encadenar semanas de ventas generalizadas a lo largo del verano que han empujado el rendimiento por encima del 5%. El castigo ya no solo se limita a Wall Street o Asia, también ha penalizado al bono español a 10 años, que supera este martes el 3,8%. En Alemania, el rendimiento del llamado ‘Bund’ germano a 30 años ha tocado máximos desde 2011, mientras que su homólogo británico se ha asentado en máximos desde 1998.
Desde Francia hasta Alemania, pasando por España y Estados Unidos, las finanzas públicas se encuentran, en general, en una situación de gasto desenfrenado. Esto, unido a una combinación de riesgos para la economía mundial —como la inflación galopante debida a la guerra en Irán—, ha hecho que en los mercados aumente la probabilidad de que la Fed tenga que subir los tipos de interés a medio plazo. El banco central de referencia de la política monetaria ha evitado intervenir en la economía a pesar de que la inflación se ha situado el 3,4%, cerca del doble del objetivo del 2%.
Eiko Sievert, director ejecutivo del sector público y soberano de la agencia crediticia Scope Ratings, explica que los inversores exigen una remuneración mayor por mantener estos instrumentos en su cartera, a medida que el riesgo de impago por parte de los gobiernos aumenta. “Las preocupaciones de muchos inversores no solo se refieren a la liquidez del mercado, sino que reflejan cada vez más los elevados déficits presupuestarios, el aumento de la deuda pública y la creciente carga de los intereses”, concluye.
Suscríbete para seguir leyendo
Fuente: El Periódico
- La panadería de A Coruña que hace uno de los tres mejores panes de España: “Hacemos 200 kilos al día y necesitamos seis horas”
- Cierra una de las históricas gasolineras de la N-6 en Oleiros
- De iconos de la noche de A Coruña a locales vacíos: los pubs históricos que no se alquilan
- Cierre en varias instalaciones de Termaria en A Coruña por filtraciones de agua marina
- El Gobierno local de A Coruña da luz verde a las nuevas torres de 16 plantas y dos zócalos junto al Ágora con el voto del PP
- Seis condenados a cárcel y 940.000 euros en multas tras la caída de la red que distribuía droga en una floristería del Orzán de A Coruña: les pedían 'pimientos' y 'caramelitos
- El restaurante de A Coruña elegido para rodar la nueva temporada de ‘Clanes’ de Netflix: 'Buscaban un lugar que recordase a China
- Todo listo para O Burgo Fest, que se celebrará el sábado en el paseo